
Transferencia de Vehículo de Empresa a Particular en Madrid: Renting, Leasing y Facturación con IVA
Vender o comprar un coche de empresa no funciona igual que entre particulares: cambia la fiscalidad, la documentación y, si hay renting o leasing de por medio, también el proceso. Te lo explicamos paso a paso.
Si vas a comprar un coche que ha sido de una empresa (flota, renting o leasing) o tu empresa quiere vender un vehículo a un particular, hay tres diferencias clave frente a una compraventa normal entre particulares: la fiscalidad (IVA en vez de ITP), la documentación (factura en vez de contrato de compraventa) y, si el vehículo todavía está en renting o leasing, la autorización previa de la empresa financiera.
Caso 1: Tu empresa vende un vehículo directamente a un particular
Se paga IVA, no ITP
Cuando quien vende es una empresa (no un particular), la operación repercute IVA, no el Impuesto de Transmisiones Patrimoniales (ITP) que se paga en las compraventas entre particulares. Es la diferencia fiscal más importante y la que más confunde a los compradores.
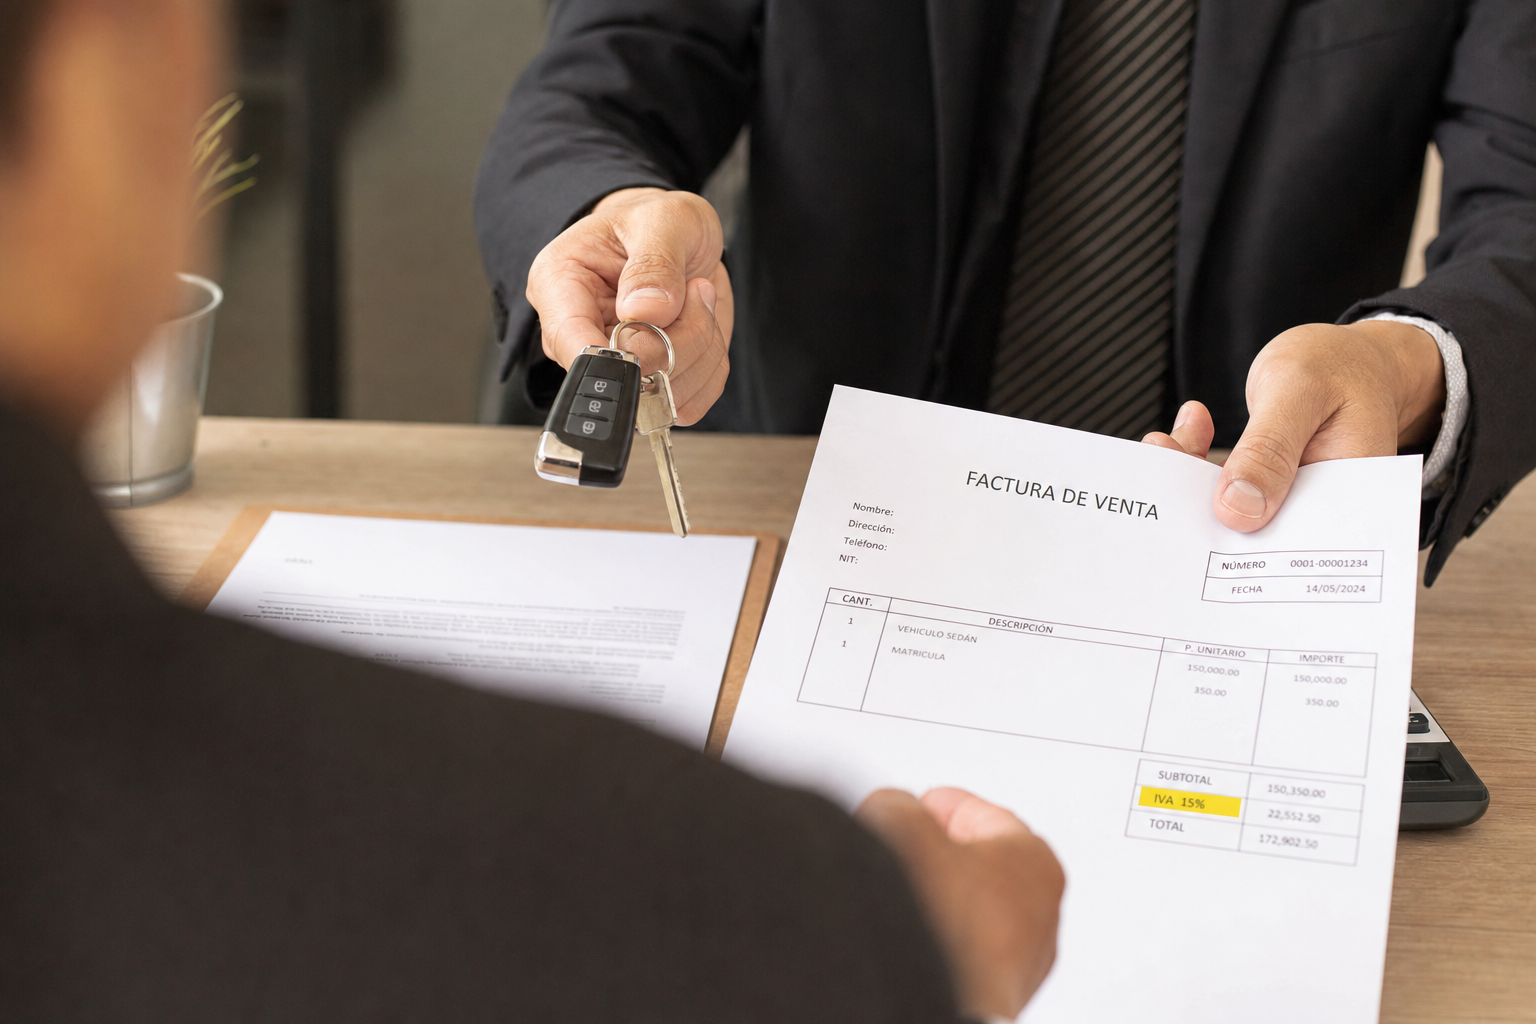
Además, el contrato de compraventa habitual se sustituye por una factura con IVA en la que debe figurar la matrícula del vehículo. El resto de documentación (ficha técnica, permiso de circulación, último recibo del impuesto de circulación) es la misma que en cualquier transferencia.
Caso 2: El vehículo viene de una empresa de renting
Autorización expresa + plazo de 30 días
Si el coche procede de una empresa de renting, la DGT exige que el propio contrato de renting autorice expresamente la cesión de titularidad — sin esa cláusula, la transferencia no se puede tramitar. El vehículo también debe estar de alta y al corriente del impuesto de circulación, sin sanciones pendientes.
El plazo para completar la transferencia es de 30 días naturales desde la firma del contrato. La documentación necesaria incluye la factura de compra de la empresa de renting, el propio contrato con la cláusula de autorización, y la tasa de la DGT (55,70€ aprox.). Las empresas están obligadas a tramitarlo de forma electrónica, no presencial.
Caso 3: El vehículo todavía tiene un leasing activo
La entidad de leasing sigue siendo la propietaria legal
Mientras el contrato de leasing no se haya liquidado, la entidad financiera mantiene la reserva de dominio sobre el vehículo — es decir, sigue siendo la propietaria legal aunque tú lo uses. Por eso, transferir un coche con leasing activo requiere autorización previa por escrito de la entidad, que normalmente evalúa la solvencia del nuevo titular antes de aceptar.
Conviene revisar el contrato de leasing primero: algunas cláusulas limitan o prohíben directamente la cesión a un tercero. Si la entidad autoriza el cambio, la operación sigue tributando por ITP entre las partes (comprador y vendedor particulares), aunque el origen del vehículo sea un leasing empresarial.
Resumen por tipo de operación
| Situación | Impuesto | Documento clave | Requisito adicional |
|---|---|---|---|
| Empresa vende directamente a particular | IVA | Factura con matrícula | Ninguno especial |
| Vehículo de renting a particular | IVA (factura de la renting) | Contrato de renting + factura | Cláusula de autorización de cesión, plazo 30 días |
| Vehículo con leasing activo | ITP entre las partes | Contrato de compraventa | Autorización previa por escrito de la entidad de leasing |
Preguntas frecuentes
¿Compras o vendes un vehículo de empresa, renting o leasing?
Te decimos exactamente qué documentación falta y gestionamos la transferencia sin errores en la factura ni en el contrato.
📱 Escríbenos por WhatsApp ✉️ info@gestoriarp.es
Gestor Administrativo Colegiado nº 3211, ICOGAM — Gestoría RP, C/ Lago Constanza 17, Madrid